Contenido informativo sobre novedades legislativas y materias de interés para personas y empresas.
Derecho CorporativoDerecho EmpresarialContratosDerecho LaboralDerecho CivilDerecho de FamiliaDerecho AdministrativoActualidad legislativa
Derecho Civil4 de octubre de 2026· Grupo Estrados
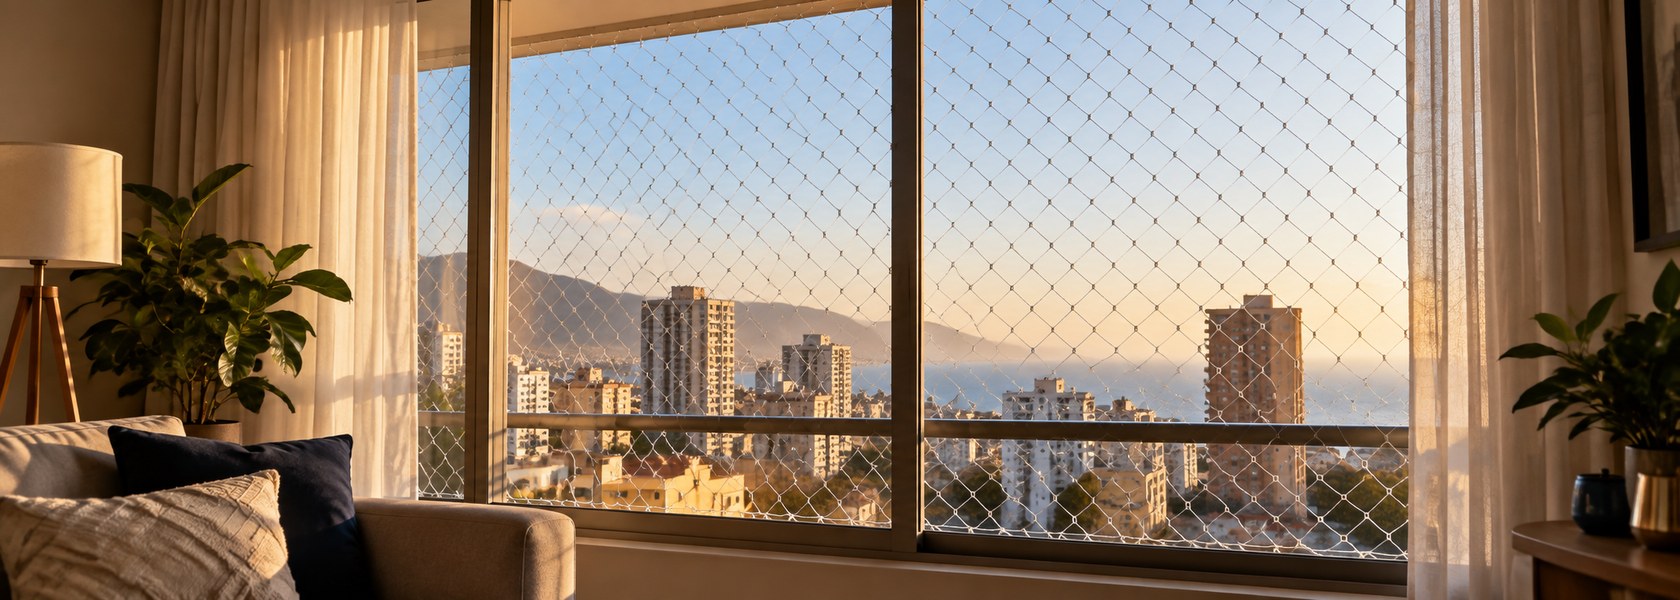
Ley Valentín: nueva obligación de seguridad en departamentos con niños
La Ley N° 21.842 modifica la Ley de Copropiedad Inmobiliaria para exigir sistemas que prevengan caídas accidentales desde balcones y ventanas en unidades donde vivan menores de 12 años o personas con necesidades especiales. La obligación entrará en vigencia en septiembre de 2028.
El 23 de septiembre de 2026 se publicó en el Diario Oficial la Ley N° 21.842, conocida como “Ley Valentín” en memoria de un niño que falleció en mayo de 2025 tras caer desde el piso 13 de un edificio en San Pedro de la Paz, Región del Biobío.
La ley modifica la Ley de Copropiedad Inmobiliaria (Ley N° 21.442) e incorpora un nuevo artículo que regula la instalación de sistemas de seguridad contra caídas en edificios en altura.
¿A quién afecta? A las unidades de vivienda ubicadas sobre el primer piso donde residan niños y niñas de hasta 12 años, o personas con necesidades especiales que presenten mayor riesgo de caídas accidentales.
¿Qué cambia? Hasta ahora, algunos reglamentos de copropiedad podían restringir modificaciones a ventanas o balcones por razones estéticas o de uniformidad del edificio. La nueva ley establece que esos reglamentos ya no pueden prohibir la instalación de sistemas de seguridad permanentes y resistentes, como mallas de protección de alta resistencia o sistemas de bloqueo o limitación de apertura de ventanas. Las comunidades sí pueden fijar estándares mínimos de calidad y condiciones de instalación y mantención, pero no impedir la medida en sí.
Además, quienes vivan en una unidad con esas condiciones (sean propietarios, arrendatarios u ocupantes) quedan obligados a implementar medidas de seguridad idóneas en los sectores de riesgo, y deben informar al administrador del condominio cuando lo hagan.
¿Desde cuándo rige? La ley establece un plazo de implementación de 24 meses desde su publicación, por lo que la obligación será exigible a partir de septiembre de 2028. Esto da tiempo a las comunidades y a las familias para adecuarse antes de que la exigencia sea vinculante.
Este contenido tiene un carácter informativo general y no constituye asesoría jurídica. La procedencia de cada gestión dependerá de la normativa vigente y de los antecedentes concretos de cada caso.
Actualidad legislativa4 de octubre de 2026· Grupo Estrados
Reforma al Mercado de Capitales (MK4): qué propone el proyecto que hoy se discute en el Congreso
El Gobierno ingresó a la Cámara de Diputados un proyecto de ley que crea un nuevo sistema de ahorro para la vivienda con aporte del Estado y facilita el financiamiento de empresas pequeñas y medianas. Todavía no es ley: así funciona por ahora y en qué etapa de tramitación está.
El 9 de septiembre de 2026, el Presidente José Antonio Kast y el ministro de Hacienda, Jorge Quiroz, presentaron ante la Cámara de Diputados un proyecto de ley conocido como “MK4” (cuarta reforma al mercado de capitales), que ingresó con “suma urgencia” y actualmente se encuentra en discusión en la Comisión de Hacienda de esa Cámara. Es importante tenerlo claro desde ya: se trata de un proyecto en tramitación, no de una ley vigente, por lo que su contenido puede cambiar antes de su aprobación definitiva.
Qué contempla para el ahorro y la compra de vivienda. Una de las medidas centrales es la creación de un Fondo Nacional para la Vivienda (Fonavi), administrado por BancoEstado y fiscalizado por la CMF, que compraría créditos hipotecarios ya otorgados, priorizando la primera vivienda hasta 6.000 UF, con aportes fiscales de hasta US$2.000 millones en 36 meses (primer desembolso de US$500 millones). Se suma un Ahorro Voluntario para la Vivienda (AVV) con período mínimo de 30 meses y complemento estatal, además de un aumento del tope del beneficio tributario del APV Régimen A (sin actualizarse desde 2008).
Qué contempla para el financiamiento de empresas. Simplificación de las reglas para emisión de bonos (art. 104 de la Ley de la Renta) y eliminación de la retención del 4% sobre sus intereses; un registro especial de “minibonos” para empresas medianas regulado por la CMF; y un “segmento junior” bursátil para empresas de innovación y proyectos de exploración minera, con crédito tributario de hasta 35% de la inversión (tope 50 UTA).
En qué etapa está. Está en la Comisión de Hacienda de la Cámara de Diputados; se espera que la Sala lo vote a mediados de octubre de 2026, para luego pasar al Senado. Como todo proyecto de ley, puede modificarse o no prosperar durante su discusión.
Fuentes jurídicas citadas: Ministerio de Hacienda, anuncio del proyecto de Reforma al Mercado de Capitales y Acceso a la Casa Propia (9 de septiembre de 2026) — hacienda.cl; Emol (9 de septiembre de 2026) — Fonavi y AVV; seguimiento de la tramitación en camara.cl
Este contenido tiene un carácter informativo general y no constituye asesoría jurídica. La procedencia de cada gestión dependerá de la normativa vigente y de los antecedentes concretos de cada caso.
Derecho de Familia11 de septiembre de 2026· Grupo Estrados
Bono de $30.000 por hijo: qué establece la Ley N° 21.840 y quiénes pueden cobrarlo
El 4 de septiembre de 2026 se publicó la ley que crea este beneficio único para familias con niños y niñas. Esto es lo que hay que saber sobre montos, requisitos y plazos para cobrarlo.
El 4 de septiembre de 2026 se publicó en el Diario Oficial la Ley N° 21.840, que crea el Bono Extraordinario de Apoyo a la Niñez. Días después, la Superintendencia de Seguridad Social (Suseso) dictó la Circular N° 3925, que instruye a las entidades pagadoras sobre cómo implementar, pagar y fiscalizar este beneficio.
El bono consiste en $30.000 por una sola vez por cada niño o niña de hasta 13 años que, al 1 de junio de 2026, forme parte de un hogar que —según el Registro Social de Hogares (RSH)— pertenezca al 80% de los hogares más vulnerables del país. Si en la familia hay más de un niño o niña que cumple los requisitos, el monto se paga por cada uno: dos hijos que califican significan $60.000.
La ley contempla dos situaciones especiales en que no se exige el requisito de vulnerabilidad del RSH: niños y niñas que viven bajo modalidades de cuidado alternativo —familias de acogida, familias extensas o personas cuidadoras—, y niños y niñas nacidos entre el 2 de junio de 2026 y el 15 de marzo de 2027, cuya madre cumpla con el criterio de vulnerabilidad exigido.
¿Quién cobra el bono? La instrucción de la Suseso fija un orden: primero, quien reciba actualmente el Subsidio Único Familiar por ese niño o niña; si no corresponde, se paga a quien figure como jefe o jefa de hogar en el RSH. En el caso de niños y niñas bajo cuidado alternativo, el beneficio corresponde a quien ejerce su cuidado. Este orden puede ser relevante en familias donde el cuidado personal está en discusión o donde los padres viven separados, porque no necesariamente coincide con quién tiene la tuición o el cuidado personal del niño.
El pago se hace en una sola cuota, a través del Instituto de Previsión Social (IPS), y no es imponible ni tributable. La familia debe cobrarlo dentro de un plazo máximo de nueve meses; pasado ese plazo, se pierde el derecho a cobrarlo.
Como el bono se otorga por hogar (o por quien tiene el cuidado del niño), conviene revisar con cuidado la situación de cada familia —especialmente en casos de padres separados, cuidado compartido o niños bajo cuidado de terceros— para determinar quién tiene derecho a cobrarlo y cómo hacerlo.
Este contenido tiene un carácter informativo general y no constituye asesoría jurídica. La procedencia de cada gestión dependerá de la normativa vigente y de los antecedentes concretos de cada caso.
Derecho Administrativo2 de septiembre de 2026· Grupo Estrados
Nueva declaración jurada del SII: así deberán reportar las plataformas los pagos a creadores de contenido
El Servicio de Impuestos Internos publicó una nueva resolución que obliga a informar directamente los montos pagados a creadores de contenido digital. Esto es lo que hay que saber.
El 31 de agosto de 2026, el Servicio de Impuestos Internos (SII) publicó la Resolución Exenta N° 113, que crea la Declaración Jurada Anual sobre Montos Percibidos y/o Devengados por Creadores de Contenido Digital y Empresas Proveedoras de Contenido Digital (Declaración Jurada N° 1965).
Según el texto de la resolución, están obligadas a presentarla las "personas naturales o jurídicas, comunidades o cualquier otra entidad, con domicilio o residencia en Chile, que operen, mediante sitios web, aplicaciones o medios digitales, como plataformas digitales intermediarias entre los suscriptores y/o usuarios y los creadores de contenido digital y/o empresas proveedoras de contenido digital", siempre que gestionen, administren o intermedien los pagos entre ellos. Es una definición amplia: no se limita a grandes empresas, sino a cualquier persona o entidad que cumpla ese rol de intermediación.
Hasta ahora, la fiscalización de estos ingresos dependía principalmente de que los propios creadores de contenido emitieran boleta de honorarios, obligación establecida en octubre de 2025 mediante otra resolución del SII, que exige boletas electrónicas a nombre de "Usuarios de Plataformas Digitales" (RUT genérico 44.444.447-9) y una retención del 14,5%. Con esta nueva declaración jurada, el SII pasa a recibir la información directamente desde las plataformas, lo que le permite cruzar esos datos con lo declarado por cada creador.
La declaración se presenta anualmente, hasta el 29 de marzo, y comienza a aplicar en la Operación Renta 2027, respecto de los ingresos percibidos o devengados durante el año comercial 2026 en adelante.
El contexto ayuda a entender por qué el SII avanza en esta dirección: durante la Operación Renta 2026, declararon impuestos 13.855 personas identificadas como generadoras de contenido digital, de las cuales 3.699 pagaron impuestos por un total de $8.298.161.056. En el mismo período, los contribuyentes que emitieron boleta de honorarios por esta actividad aumentaron de 285 a 440, por un monto líquido total de $2.055.164.633.
En la práctica, esto significa que quienes generan ingresos como creadores de contenido deberían asegurarse de que sus boletas de honorarios y su declaración de renta sean consistentes con lo que las plataformas reportarán directamente al SII, ya que el cruce de información será más directo que antes. Cada situación —tipo de ingresos, plataforma utilizada, si se opera como persona natural o como empresa— debe revisarse en particular.
Este contenido tiene un carácter informativo general y no constituye asesoría jurídica. La procedencia de cada gestión dependerá de la normativa vigente y de los antecedentes concretos de cada caso.
Derecho Laboral31 de agosto de 2026· Grupo Estrados
Término del contrato de trabajo: causales, finiquito y plazos que hay que conocer
Cuando termina una relación laboral, tanto el empleador como el trabajador tienen obligaciones y plazos legales que cumplir. Un resumen claro de lo esencial.
El Código del Trabajo establece distintas causales para poner término a un contrato de trabajo, y cada una tiene efectos distintos en materia de indemnización.
El artículo 159 contempla causales que no dan derecho a indemnización porque responden a situaciones objetivas: mutuo acuerdo entre las partes, renuncia voluntaria del trabajador, muerte del trabajador, vencimiento del plazo pactado, conclusión del trabajo o servicio que dio origen al contrato, o caso fortuito o fuerza mayor.
El artículo 160 permite el despido por conductas atribuibles al trabajador —como falta de probidad, acoso laboral o sexual, injurias, ausencias o abandono injustificado del trabajo, o incumplimiento grave de las obligaciones del contrato—, siempre que el empleador pueda acreditar la causal invocada. Tampoco da derecho a indemnización.
El artículo 161, en cambio, permite a la empresa poner término al contrato por necesidades de la empresa (racionalización, modernización, baja de productividad, entre otras). Esta causal generalmente sí da derecho a indemnización por años de servicio y a aviso previo, o al pago sustitutivo de este.
Una vez terminada la relación laboral, corresponde el finiquito. Para tener pleno efecto liberatorio, debe constar por escrito y ser ratificado ante un ministro de fe (notario público, inspector del trabajo, presidente de la directiva sindical o secretario municipal, según el caso). El empleador tiene un plazo de 10 días hábiles desde la separación del trabajador para otorgarlo y poner su pago a disposición.
Cada situación de término tiene particularidades propias —por ejemplo, si corresponde o no indemnización, o si conviene reservar derechos al momento de firmar—, por lo que conviene revisar el caso concreto antes de firmar cualquier finiquito.
Este contenido tiene un carácter informativo general y no constituye asesoría jurídica. La procedencia de cada gestión dependerá de la normativa vigente y de los antecedentes concretos de cada caso.
Actualidad legislativa31 de agosto de 2026· Grupo Estrados
Ley 21.719: la nueva Agencia de Protección de Datos Personales y qué cambia desde diciembre de 2026
Una nueva ley moderniza la protección de datos personales en Chile y crea un organismo fiscalizador. Esto es lo que hay que saber, en términos simples.
En diciembre de 2024 se publicó en el Diario Oficial la Ley N° 21.719, que moderniza de manera significativa la Ley N° 19.628 sobre Protección de la Vida Privada. La norma entrará en vigencia el 1 de diciembre de 2026, por lo que personas y empresas cuentan con un plazo para adecuarse a sus nuevas exigencias.
¿Qué cambia? Entre otros aspectos, la ley crea la Agencia de Protección de Datos Personales, un nuevo organismo público con facultades de fiscalización, interpretación y sanción en esta materia — algo que hasta ahora no existía en Chile de forma especializada. También se actualizan conceptos y categorías de datos (por ejemplo, datos sensibles) y se refuerzan los derechos de las personas sobre su información personal (acceso, rectificación, cancelación y oposición, entre otros), junto con nuevas obligaciones para quienes tratan datos personales, sean empresas, instituciones u otras organizaciones.
Para las empresas, esto implica revisar cómo recopilan, almacenan y usan los datos personales de sus clientes, trabajadores y proveedores, y evaluar si sus políticas y contratos actuales son consistentes con las nuevas exigencias. El plazo hasta diciembre de 2026 es razonable para hacer esa revisión con calma, en vez de dejarla para el último momento.
Cada situación es distinta, y la forma concreta de adecuarse a la nueva ley dependerá de la actividad de cada empresa y de cómo trata los datos personales en su operación específica.
Este contenido tiene un carácter informativo general y no constituye asesoría jurídica. La procedencia de cada gestión dependerá de la normativa vigente y de los antecedentes concretos de cada caso.